QNG-Neubau oder Denkmalimmobilie: Steuervorteile und Beispiele vergleichen
Denkmalimmobilie und QNG-Neubau bieten beide steuerlich geförderte Vorteile, funktionieren aber unterschiedlich: Beim QNG-Steuervorteil kommt der Hebel früher, bei der Denkmalimmobilie ist er über zwölf Jahre insgesamt höher. Ein direkter Vergleich: Abschreibung, Risiko, Kapitalbedarf und wann welches Modell besser rechnet.
Denkmalimmobilie oder QNG-Neubau: Was bringt mehr Steuervorteile?
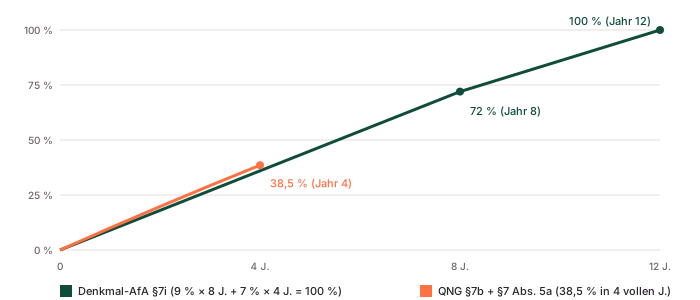
Eine Denkmalimmobilie bringt Steuervorteile mit dem höchsten Gesamthebel über zwölf Jahre, ein QNG-Neubau die schnellere Entlastung in den ersten vier Jahren. Die Denkmal-AfA nach §7i EStG kann den begünstigten Sanierungsanteil zu 100 % über zwölf Jahre absetzen. Beim QNG-Neubau ergeben sich bei erfüllten Voraussetzungen, ungekappter Sonder-AfA-Basis und vier vollen Jahresbeträgen rund 38,5 % der Gebäudekosten. Besser rechnet, was zu Grenzsteuersatz, Kapital und Zeithorizont passt; dabei sind die jeweiligen Kostenanteile zu berücksichtigen.
Für wen ist Denkmal, für wen QNG-Neubau die bessere Wahl?
Faustregel: Wer den maximalen Gesamtabzug über die Laufzeit sucht und das Sanierungsthema beherrscht, fährt mit Denkmal besser; wer schnelle Entlastung in den ersten Jahren und ein neues, energieeffizientes Objekt will, mit QNG.
BEG-Umstellung zum 21.07.2026. Die Bundesregierung hat am 08.07.2026 die Eckpunkte der neu gefassten Bundesförderung für effiziente Gebäude veröffentlicht; sie gelten seit dem 21.07.2026. Zu den bisherigen Konditionen konnte nur bis zum 20.07.2026 beantragt werden — und nur mit einer bereits erstellten „Bestätigung zum Antrag“ (BzA).
Von der KfW selbst bestätigt: Die Tilgungszuschüsse sind pauschal um 10 Prozentpunkte gesunken, die Erneuerbare-Energien-Klasse ist Standard (ihr bisheriger 5-Punkte-Bonus entfällt), der Förderhöchstbetrag beträgt einheitlich 150.000 € je Wohneinheit, im Gegenzug wird der Zins stärker verbilligt. Die neue Tilgungszuschuss-Staffel je Stufe: EH 40 EE 10 %, EH 55 EE und EH Denkmal EE 5 % — für EH 85 EE und EH 70 EE entfällt der Tilgungszuschuss (es bleibt der zinsverbilligte Kredit).
Obendrauf: +5 Punkte für die NH-Klasse, +10 Punkte für ein „Worst Performing Building“ (EH 70/55/40 EE), serieller Sanierungsbonus 15 Punkte für EH 55/40 EE bzw. 5 Punkte für EH 70 EE (seit September 2026). Neu ist außerdem: Komplettsanierung (KfW 261 / BEG WG) und Einzelmaßnahmen (BAFA / KfW 458) sind für dasselbe Vorhaben nicht mehr kombinierbar — entweder das eine oder das andere. Maßgeblich ist der Satz in Ihrer KfW-Zusage; bereits zugesagte Anträge sind nicht betroffen.
Quelle: BEG-Förderrichtlinien Wohngebäude und Einzelmaßnahmen (BMWE) sowie die Veröffentlichungen der KfW zu den Anpassungen 2026. Geprüft am 21.07.2026.
AfA-Verlauf im VergleichWie sich die Abschreibung über die Zeit aufbautKumulierte Abschreibung: Denkmal-AfA auf den Sanierungsanteil über 12 Jahre und QNG-Neubau auf die Gebäudebasis über 4 volle Jahre · Liniendiagramm mit zwei Modellverläufen auf unterschiedlichen Bemessungsgrundlagen ohne Grundstück. Denkmal-AfA nach §7i auf den begünstigten Sanierungsanteil: 9 Prozent jährlich über 8 Jahre, danach 7 Prozent jährlich über 4 Jahre; 72 Prozent nach 8 und 100 Prozent nach 12 Jahren. QNG-Neubau mit 5 Prozent Sonder-AfA nach §7b und 5 Prozent degressiver AfA nach §7 Absatz 5a auf ungekappter Gebäudebasis: 10 Prozent nach Jahr 1, 19,8 Prozent nach Jahr 2, 29,3 Prozent nach Jahr 3 und rund 38,5 Prozent nach Jahr 4. Die QNG-Linie endet dort nur in der Darstellung; die reguläre AfA läuft vom bereinigten Restwert weiter. Voraussetzungen und Kostenbegrenzungen sind gesondert zu prüfen. · 100 % · 75 % · 50 % · 25 % · 0 % · 0 · 4 J. · 8 J. · 12 J. · 72 % (Jahr 8) · 100 % (Jahr 12) · 38,5 % (Jahr 4) · Denkmal-AfA §7i (9 % × 8 J. + 7 % × 4 J. = 100 %) · QNG §7b + §7 Abs. 5a (38,5 % in 4 vollen J.)
Die Grafik vergleicht Anteile unterschiedlicher Bemessungsgrundlagen ohne Grundstück. Bei der Denkmal-AfA nach §7i sind bis zu 100 % des begünstigten Sanierungsanteils über zwölf Jahre möglich. Beim QNG-Neubau ergeben vier volle Jahresbeträge mit ungekappter Sonder-AfA-Basis nach BMF-Beispiel 7c rund 38,5 %. Das Darstellungsende der QNG-Kurve nach Jahr 4 ist kein Ende der regulären AfA: Sie kann danach mit 5 % vom um beide Abschreibungsanteile verminderten Restwert weiterlaufen. Voraussetzungen und Kostenbegrenzungen sind für jedes Objekt zu prüfen.
Vergleich · EntscheidungshilfeDie zwei Modelle im Überblick
Denkmal-AfA §7i
100 % über 12 Jahre
9 % × 8 Jahre + 7 % × 4 Jahre = 100 %. Bemessung: nur auf Sanierungsanteil. Kaufpreis typisch niedriger (Bestand). Sanierungsrisiko vorhanden. KfW 261 kombinierbar. Mietrendite brutto oft höher.
QNG-Neubau §7b + §7 Abs. 5a
38,5 % in 4 Jahren
5 % Sonder-AfA + 5 % degressive AfA. Bemessung: gesamter Gebäudeanteil ohne Grundstück. Kaufpreis typisch höher (Neubau). Festpreis, Planungssicherheit. KfW 297/298 bis 150.000 € je WE.
Vereinfachte Modellrechnung ohne Gewähr. Nur der Sanierungsanteil ist begünstigt, nicht der Grundstücks- oder Altbauanteil. Keine Steuer- oder Rechtsberatung (§1 StBerG).
qng-neubau-7b-7-abs-5a
Vereinfachte Modellrechnung ohne Gewähr. §7b setzt QNG-Zertifizierung und Erstvermietung voraus. Keine Steuer- oder Rechtsberatung (§1 StBerG).
Die Rechner liefern getrennte Ergebnisse. Einen gemeinsamen Gesamtwert gibt es nicht, weil Denkmal und QNG-Neubau unterschiedliche Objekte und Investitionsentscheidungen betreffen. Der Vergleich zeigt die Größenordnung; die Prüfung Ihres Einzelfalls ersetzt er nicht.
Beide Modelle in einer Datei — zum Behalten
Der Cashflow-Rechner als Excel bildet Denkmal-AfA und QNG-Neubau gemeinsam ab: Cashflow nach Steuern über bis zu 30 Jahre, jede Annahme frei änderbar — statt zwei Browserfenster nebeneinander.
Wie sieht eine Denkmal-AfA-Beispielrechnung im Vergleich zum QNG-Neubau aus?
Im Beispiel mit 250.000 € Investment und 42 % Steuersatz spart die Denkmalvariante (Sanierungsanteil 130.000 €) rund 4.914 € Steuern pro Jahr in den Jahren 1 bis 8, zusammen rund 54.600 € in zwölf Jahren. Die QNG-Variante (AfA-Basis 200.000 € ohne Grundstück) spart rund 8.085 € pro Jahr in den ersten vier Jahren, zusammen rund 32.300 €, danach kann die degressive AfA weiterlaufen; ein Wechsel zur linearen AfA richtet sich nach Restwert und Restnutzungsdauer. Beide Rechnungen sind Modellrechnungen ohne Gewähr.
Welchen Steuervorteil bietet der QNG-Standard im Vergleich zur Denkmal-AfA?
Der QNG-Steuervorteil nach §7b erlaubt 5 % Sonderabschreibung je Jahr in den ersten vier Jahren; die Denkmal-AfA nach §7i erlaubt 9 % über acht und 7 % über vier Jahre, aber nur auf den bescheinigten Sanierungsanteil.
QNG-Steuervorteil berechnen: Was bringt die Sonderabschreibung nach §7b in den ersten vier Jahren?
Die Sonderabschreibung nach §7b beträgt bis zu 5 % pro Jahr in den ersten vier Jahren. Im neuen Förderzeitraum ist ihre Bemessungsgrundlage auf begünstigte Gebäudekosten ohne Grundstück und höchstens 4.000 € je m² begrenzt. Kombiniert mit 5 % degressiver AfA nach §7 Abs. 5a ergeben sich bei erfüllten Voraussetzungen, ungekappter Basis und vollen Jahresbeträgen rund 38,5 % in vier Jahren.
Welches Modell rechnet sich bei welchem Zeithorizont besser — Denkmal oder QNG?
Wer maximalen Gesamtabzug über zwölf Jahre sucht, fährt mit der Denkmal-AfA nach §7i EStG besser: bis zu 100 % des begünstigten Sanierungsanteils über zwölf Jahre. Wer schnelle Liquiditätsentlastung in den ersten vier Jahren sucht und ein neues, energieeffizientes Objekt bevorzugt, fährt mit dem QNG-Neubau besser: rund 38,5 % in vier vollen Jahren bei erfüllten Voraussetzungen und ungekappter Sonder-AfA-Basis. Bei gleichem Kapitaleinsatz ist der Gesamtsteuereffekt des Denkmal-Modells in zwölf Jahren meist höher. Sanierungsanteil und die Deckelung der QNG-Bemessungsgrundlage sind für das konkrete Objekt zu berücksichtigen.
Lässt sich der KfW-Förderkredit 298 mit der Sonder-AfA nach §7b kombinieren?
Ja. Beim QNG-zertifizierten Neubau lassen sich die Sonder-AfA nach §7b EStG (5 % über vier Jahre), die degressive AfA nach §7 Abs. 5a EStG (weitere 5 % vom Restbuchwert) und der KfW-298-Förderkredit bis 150.000 € je Wohneinheit gleichzeitig nutzen. Der KfW-Zins und die Abschreibung wirken dabei unabhängig voneinander.
Welche Steuervorteile bietet eine Denkmalimmobilie insgesamt?
Der zentrale Steuervorteil der Denkmalimmobilie ist die Denkmal-AfA nach §7i EStG. Der bescheinigte Sanierungsanteil lässt sich über zwölf Jahre vollständig abschreiben, acht Jahre mit 9 % und vier weitere Jahre mit 7 %. Bei einem Investment von 250.000 € und 130.000 € Sanierungsanteil ergibt das bei 42 % Grenzsteuersatz zum Beispiel rund 54.600 € Steuerersparnis über die gesamte Laufzeit. Über zwölf Jahre gerechnet liegt dieser Gesamteffekt meist über dem des QNG-Neubaus, der dafür in den ersten vier Jahren schneller entlastet.
QNG Steuervorteil oder Denkmal-AfA: die Hinweise als PDF
Worauf Sie bei hohen Abschreibungen achten sollten — Denkmal-AfA und Sonderabschreibung Neubau als Druckfassung zum Mitnehmen, für das Gespräch mit dem Anbieter oder mit Ihrem Steuerberater. Sie erhalten die Unterlagen sofort per E-Mail, als Direktlink, ohne Rückrufschleifen und ohne Verkaufsdruck.
Unverbindlich, persönlich, auf Ihr Steuerprofil zugeschnitten. Wir prüfen gemeinsam mit Ihnen, welches Modell zu Ihrer Situation passt — Denkmal-AfA, Neubau QNG oder §7b-Sonder-AfA.
Für eine Immobilienfinanzierung kommen die meisten Banken erst ab einem Haushaltsnetto von rund 3.500 € pro Monat auf eine tragfähige Rechnung — bei Paaren zählt das gemeinsame Einkommen.
Anlageimmobilie kaufen: sieben Kriterien, nach denen AUP Objekte vor der Vermittlung sichtet — von Standort bis Finanzierbarkeit.
Fachlich verantwortet von Siegfried Perini — Geschäftsführer AUP Finanzservice, §34c GewO (Immobilienmakler, Darlehensvermittler), Branchenerfahrung seit 1992. Spezialisiert auf Kapitalanlage-Immobilien mit Denkmal-AfA, QNG-Neubau und §7b-Sonder-AfA. Keine Steuer- oder Rechtsberatung — bitte ziehen Sie Ihren Steuerberater hinzu.