| Position | Betrag |
|---|---|
| Werbungskosten-Reduktion | 10.000 € |
| Steuerersparnis | 3.200 € |
| Effektiver Hebel | 32 % |
Immobilie · Kapitalanlage · Steuerrechner nach §32a EStG
Grenzsteuersatz Tabelle 2026: Wie läuft die Berechnung Ihres Satzes — und was spart die AfA?
Bevor Sie eine Kapitalanlage rechnen, sollten Sie Ihren Grenzsteuersatz kennen. Der Rechner liefert ihn für Ihr zu versteuerndes Einkommen; die Grenzsteuersatz-Tabelle weiter unten zeigt den gesamten Tarif 2026 auf einen Blick, mit Einkommensteuer, Durchschnittssteuersatz und der Steuerwirkung von 10.000 € Abschreibung.
Was zeigt die Grenzsteuersatz-Tabelle 2026 und warum entscheidet der Satz über die AfA-Wirkung?
Die Tabelle zeigt für jedes zu versteuernde Einkommen den Steuersatz auf den letzten verdienten Euro, und mit genau diesem Satz wirkt jeder Euro Abschreibung: Wer 10.000 € AfA geltend macht, spart bei 42 % rund 4.200 € Steuern, bei 30 % nur 3.000 €. Der Satz liegt über dem Durchschnittssteuersatz, weil der Einkommensteuertarif nach §32a EStG progressiv verläuft.
Modellrechnung nach Tarif; maßgeblich ist Ihr Steuerbescheid. Keine Steuerberatung.
Berechnung Grenzsteuersatz: die wichtigsten Antworten in Kürze
Grenzsteuersatz berechnen — rechnet der Steuerrechner das aus?
Ja — für Ihr zu versteuerndes Einkommen (zvE) liefert er den Grenzsteuersatz nach §32a EStG 2026, dazu Einkommensteuer, Durchschnittssteuersatz, Solidaritätszuschlag, optional Kirchensteuer (8 % BY/BW, 9 % übrige Länder) und die Steuerersparnis bei 10.000 € AfA. Grundtarif und Splitting stehen zur Wahl.
Ab wann greift der Spitzensteuersatz?
Im Grundtarif (Single) liegt der Grenzsteuersatz ab 69.879 € zvE bei 42 %, ab 277.826 € greift die Reichensteuer von 45 %; beim Splitting verdoppeln sich beide Schwellen. Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen sind nicht eingerechnet — die verbindliche Berechnung gehört zum Steuerberater.
Tarif §32a EStG 2026
Grenzsteuersatz Berechnung: Ihr persönlicher Steuersatz
Bevor Sie eine Kapitalanlage durchrechnen, sollten Sie Ihren Grenzsteuersatz kennen. Der Grenzsteuersatz ist die Steuer, die für den nächsten Euro zu zahlen wäre — und damit der Hebel, mit dem jede AfA-Abschreibung wirkt.
Ergebnis
- Einkommensteuer—
- Grenzsteuersatz—
- Durchschnittssteuersatz—
- Solidaritätszuschlag—
- Kirchensteuer—
- Gesamtsteuerlast—
- Netto-Einkommen—
- Steuerersparnis bei 10.000 € AfA—
Vereinfachte Berechnung auf Basis §32a EStG 2026 (Single/Splitting) inkl. Soli-Freigrenze 20.350 €/40.700 € und Milderungszone (11,9 %). Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen sind nicht berücksichtigt — diese senken zvE und Steuer entsprechend. Verbindliche Berechnung durch Steuerberater.
Modellrechnungen ohne Gewähr. Keine verbindlichen Angebote. Konditionen variieren je nach Bonität, Objekt und Bank. Keine Steuer- oder Rechtsberatung.
Tabelle · Tarif §32a EStG 2026
Tabelle Grenzsteuersatz 2026 — Grundtarif und Splitting
Der Rechner oben gibt eine Zahl für ein Einkommen aus. Die Tabelle zeigt den Verlauf: Wie sich Einkommensteuer, Grenz- und Durchschnittssteuersatz über den Tarif entwickeln — und was 10.000 € Abschreibung an der jeweiligen Stelle wert sind. Genau diese letzte Spalte ist die Größe, mit der jede AfA-Rechnung steht und fällt.
| zvE (Single) | Einkommensteuer | Grenzsteuersatz | Durchschnitt | 10.000 € AfA sparen | Grenzsteuersatz Splitting |
|---|---|---|---|---|---|
| 12.348 € | 0 € | 14,0 % | 0,0 % | 1.400 € | 0,0 % |
| 20.000 € | 1.570 € | 25,0 % | 7,9 % | 2.500 € | 0,0 % |
| 30.000 € | 4.217 € | 28,0 % | 14,1 % | 2.800 € | 20,0 % |
| 40.000 € | 7.209 € | 32,0 % | 18,0 % | 3.200 € | 26,0 % |
| 50.000 € | 10.548 € | 35,0 % | 21,1 % | 3.500 € | 26,0 % |
| 60.000 € | 14.233 € | 38,0 % | 23,7 % | 3.800 € | 28,0 % |
| 69.879 € | 18.213 € | 42,0 % | 26,1 % | 4.200 € | 30,0 % |
| 80.000 € | 22.464 € | 42,0 % | 28,1 % | 4.200 € | 32,0 % |
| 100.000 € | 30.864 € | 42,0 % | 30,9 % | 4.200 € | 34,0 % |
| 150.000 € | 51.864 € | 42,0 % | 34,6 % | 4.200 € | 42,0 % |
| 200.000 € | 72.864 € | 42,0 % | 36,4 % | 4.200 € | 42,0 % |
| 277.826 € | 105.551 € | 45,0 % | 38,0 % | 4.500 € | 42,0 % |
| 350.000 € | 138.029 € | 45,0 % | 39,4 % | 4.500 € | 42,0 % |
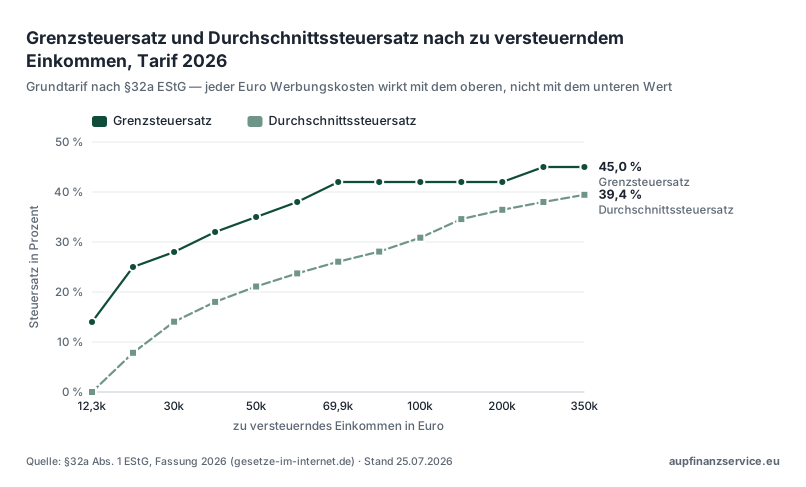
Die Steuerwirkung einer Abschreibung hängt am Grenzsteuersatz, nicht am Durchschnittssatz — und zwischen beiden liegt der ganze Unterschied. Ab 69.879 € zu versteuerndem Einkommen greift der Spitzensteuersatz von 42,0 %; der Durchschnittssteuersatz liegt dort erst bei 26,1 %. Jeder Euro Werbungskosten — Zins, AfA, Verwaltung — mindert das zu versteuernde Einkommen an der Spitze und wirkt deshalb mit dem oberen der beiden Werte. Ab 350.000 € zu versteuerndem Einkommen sind es 45,0 % gegenüber 39,4 %. Modellrechnung nach Grundtarif, ohne Solidaritätszuschlag und ohne Kirchensteuer; maßgeblich ist Ihr Steuerbescheid. Keine Steuerberatung.
Quelle: §32a Abs. 1 EStG, Fassung 2026 (gesetze-im-internet.de) · Stand 25.07.2026
RechtsquelleGrundtarif nach §32a EStG 2026, ohne Solidaritätszuschlag und Kirchensteuer. Die Spalte „Grenzsteuersatz Splitting“ zeigt den Satz, der bei gemeinsamer Veranlagung für dasselbe gemeinsame zvE gilt. Werte gerundet; Modellrechnung ohne Gewähr, keine Steuerberatung.
Berechnung Grenzsteuersatz: was in der Tabelle passiert
Den Grenzsteuersatz berechnen Sie nicht aus einer Prozentzahl im Steuerbescheid, sondern aus dem Tarifverlauf: Er ist die Steuer auf den nächsten Euro. Die Grenzsteuersatz-Berechnung folgt dabei §32a EStG — in den Progressionszonen zwischen 12.349 € und 69.878 € steigt der Satz mit jedem Euro an, ab 69.879 € bleibt er bei 42 %, ab 277.826 € bei 45 %.
Deshalb kann der Durchschnittssteuersatz nie so hoch sein wie der Grenzsteuersatz, und deshalb wirkt eine Abschreibung immer mit dem Grenz- und nie mit dem Durchschnittssatz.
Ein Hinweis zur Jahresangabe: Der Tarif ändert sich jährlich. Eine Grenzsteuersatz-Tabelle 2025 zeigt andere Zonengrenzen als die Tabelle oben, weil Grundfreibetrag und Eckwerte zum 1. Januar 2026 angepasst wurden. Maßgeblich ist immer das Jahr, in dem die Einkünfte angefallen sind — nicht das Jahr, in dem die Erklärung abgegeben wird.
Grenzsteuersatz verstehenSteuersatz 32 %10.000 € AfA bei 32 %
Steuersatz 42 %10.000 € AfA bei 42 %
Steuersatz 45 %10.000 € AfA bei 45 %
Steuerrechner Immobilien: warum der Grenzsteuersatz für die AfA so wichtig ist
Der Grenzsteuersatz ist der entscheidende Hebel für jede Kapitalanlage-Immobilie. Beispiel:
| Position | Betrag |
|---|---|
| Werbungskosten-Reduktion | 10.000 € |
| Steuerersparnis | 4.200 € |
| Effektiver Hebel | 42 % |
| Position | Betrag |
|---|---|
| Werbungskosten-Reduktion | 10.000 € |
| Steuerersparnis | 4.500 € |
| Effektiver Hebel | 45 % |
Konsequenz: Wer 45 % Grenzsteuersatz hat, profitiert um 40 % stärker von jeder AfA als jemand mit 32 % — bei gleichem Investment. Die Wirtschaftlichkeit einer Kapitalanlage-Immobilie hängt damit direkt vom Einkommensniveau ab.
Eckwerte 2026Tarif §32a EStG 2026 (Single)Steuersätze und Schwellen
| Position | Betrag |
|---|---|
| Grundfreibetrag | bis 12.348 € |
| Eingangssteuersatz | ab 12.349 € (14 %) |
| Progressionsstufe 1 | 17.800–69.878 € (24–42 %) |
| Spitzensteuersatz 42 % | ab 69.879 € |
| Reichensteuer 45 % | ab 277.826 € |
Werte für Single-Tarif. Für Splitting (Ehepaar) gelten die doppelten Schwellen (z.B. Spitzensteuersatz ab 139.758 €).
Wozu die Zahl gebraucht wird
Der Grenzsteuersatz ist eine Eingangsgröße, kein Ergebnis
Allein sagt der Satz wenig. Er wird gebraucht, sobald etwas gegen ihn gerechnet wird: Ein Mietüberschuss wird mit ihm belastet, eine Abschreibung mit ihm entlastet. Wie aus Mieteinnahmen eine Steuerzahlung wird und welche Positionen dagegenstehen, steht auf Vom Mietüberschuss zur Steuerzahlung. Ob ein Objekt überhaupt zum Preis passt, klärt sich vorher — mit dem Mietrendite-Rechner, der brutto und netto gegenüberstellt.
Grenzsteuersatz Tabelle 2025: Was gilt jetzt für 2026?
Auf dieser Seite steht die Tabelle für 2026: Ab 69.879 € zu versteuerndem Einkommen gelten 42 %, und 10.000 € AfA sparen dann rund 4.200 € Steuern.
Und jetzt mit Ihrem Steuersatz weiterrechnen
Ihr Grenzsteuersatz ist die Eingangsgröße für jede AfA-Rechnung. Der Cashflow-Rechner als Excel nimmt ihn auf: Cashflow nach Steuern über bis zu 30 Jahre, Denkmal- und QNG-AfA korrekt verteilt, jede Annahme frei änderbar.
Fragen rund um den Steuerrechner
Wie funktioniert die Grenzsteuersatz-Berechnung nach §32a EStG?
Der Rechner ermittelt aus Ihrem zu versteuernden Einkommen den Grenzsteuersatz nach §32a EStG 2026. Zur Wahl stehen Grundtarif und Splitting. Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen sind nicht eingerechnet, die verbindliche Berechnung gehört zum Steuerberater.
Was berechnet der Steuerrechner für Immobilien bei einer Kapitalanlage?
Er berechnet Einkommensteuer, Grenzsteuersatz, Durchschnittssteuersatz, Solidaritätszuschlag und optional Kirchensteuer (8 % in BY/BW, 9 % in den übrigen Ländern). Dazu zeigt er die Steuerersparnis bei 10.000 € AfA. Es ist eine Modellrechnung nach Tarif, maßgeblich ist Ihr Steuerbescheid.
Was ist der Unterschied zwischen Grenzsteuersatz und Durchschnittssteuersatz?
Der Durchschnittssteuersatz ist die gesamte Einkommensteuer geteilt durch das zu versteuernde Einkommen. Der Grenzsteuersatz ist die Steuer, die auf den nächsten verdienten oder gesparten Euro anfällt — bei einem progressiven Tarif immer höher als der Durchschnittssatz. Für die Wirkung einer AfA-Abschreibung zählt der Grenzsteuersatz, nicht der Durchschnittssatz.
Steuerrechner Immobilien Kapitalanlage: AfA- und Cashflow-Rechner als Excel
Mit Ihrem Grenzsteuersatz rechnen Sie AfA und Cashflow Jahr für Jahr selbst durch. Kommt sofort per E-Mail — als Direktlink, kein Rückruf-Pingpong, kein Verkaufsdruck. Zwei Excel-Dateien, zweisprachig Deutsch und Englisch: der AfA-Rechner (lineare AfA, Denkmal-AfA §7i, Sonder-AfA §7b) und der Cashflow-Rechner mit Finanzierung, Miete und Steuer Jahr für Jahr. Alle Felder frei änderbar.
Lieber ohne Formular? AfA-Rechner als Excel und Cashflow-Rechner als Excel direkt herunterladen direkt herunterladen — ohne E-Mail-Adresse, ohne Anmeldung.
Kostenlose Erstberatung
Unverbindlich, persönlich, auf Ihr Steuerprofil zugeschnitten. Wir prüfen gemeinsam mit Ihnen, welches Modell zu Ihrer Situation passt — Denkmal-AfA, Neubau QNG oder §7b-Sonder-AfA.
Weiterführende Seiten

Fachlich verantwortet von Siegfried Perini — Geschäftsführer AUP Finanzservice, §34c GewO (Immobilienmakler, Darlehensvermittler), Branchenerfahrung seit 1992. Spezialisiert auf Kapitalanlage-Immobilien mit Denkmal-AfA, QNG-Neubau und §7b-Sonder-AfA. Keine Steuer- oder Rechtsberatung — bitte ziehen Sie Ihren Steuerberater hinzu.