Steuern sparen mit Immobilien: Denkmal-AfA, QNG und §7b im Vergleich · Sonderabschreibung beim Mietwohnungsneubau
Wie viel Steuer Sie mit einer vermieteten Immobilie sparen, hängt von Grenzsteuersatz, Objekt und Kapitaleinsatz ab. Denkmal-AfA, QNG-Neubau und §7b-Sonder-AfA verteilen die Abschreibung unterschiedlich. Hier können Sie Rechenwege und Modelle vergleichen und Ihre Annahmen im Rechner prüfen.
Welches Abschreibungsmodell passt zu Ihrer Kapitalanlage?
Vergleichen Sie die Modelle mit Ihrem Grenzsteuersatz, Ihrem Objekt und Ihrem Kapitaleinsatz. Die Denkmal-AfA nach §7i EStG schreibt den begünstigten Sanierungsanteil zu 100 % über zwölf Jahre ab. Beim QNG-Neubau können rund 38,5 % Abschreibung in die ersten vier Jahre vorgezogen werden. Die §7b-Sonder-AfA ergänzt die lineare AfA um 20 % über vier Jahre. Der QNG-Wert setzt erfüllte Voraussetzungen, vier volle Jahresbeträge und eine ungekappte Sonder-AfA-Bemessungsgrundlage voraus.
Steuern sparen mit Immobilie: Wie funktioniert der Steuervorteil?
Die Abschreibung mindert Ihr zu versteuerndes Einkommen, ohne im selben Jahr eine zusätzliche Zahlung auszulösen. Multiplizieren Sie den AfA-Betrag mit Ihrem Grenzsteuersatz, erhalten Sie die jährliche Wirkung.
Die Steuerlast sinkt bei geringerem Einkommen oder höheren Abzügen. Beim Steuersparen mit Immobilien geht es um die Abzüge: Die AfA verteilt den bereits gezahlten oder finanzierten Kaufpreis auf mehrere Jahre. In jedem dieser Jahre mindert der Abschreibungsbetrag das zu versteuernde Einkommen, ohne dass dafür erneut Geld abfließt. Der Betrag multipliziert mit Ihrem Grenzsteuersatz ergibt die jährliche Wirkung.
Steuerlast senken durch Investition: drei Voraussetzungen
Drei Voraussetzungen müssen zusammenpassen: ein Einkommen, auf das der Abzug wirkt, ein Objekt mit hohem abschreibbarem Anteil und eine tragfähige Kalkulation. Auch ab rund 30 % Grenzsteuersatz kann sich das Modell lohnen. Bei rund 42 % ist der Steuerhebel stärker. Der Steuersatz allein ist aber keine feste Wirtschaftlichkeitsgrenze. Ihren Satz ermitteln Sie im Steuerrechner mit Tabelle. Wie die Miete besteuert wird, erläutert Mieteinnahmen versteuern.
Wer prüft Denkmal, QNG-Neubau und Bestand vorab?
AUP Finanzservice, Siegfried Perini, §34c GewO: Jedes Objekt wird nach unserem Prüfstandard vorab geprüft, mit Kaufpreis, Mietwert, Kaufpreisaufteilung und Steuerwirkung.
AUP Finanzservice, Siegfried Perini, §34c GewO, prüft jedes Objekt vorab nach dem eigenen Prüfstandard. Dazu gehören Kaufpreis, Mietwert, Kaufpreisaufteilung und Steuerwirkung. Bei einem Teil der Objekte vergütet uns der Bauträger, bei anderen erhalten wir keine Vergütung. Für Sie entsteht in beiden Fällen keine Provision. Wir benennen diese Unterschiede offen. Mehr dazu: Prüfstandard.
Sonderabschreibung §7b: was der QNG-Neubau bringt
5 % jährlich über 4 Jahre zusätzlich zur linearen AfA, Bemessungsgrundlage bis 4.000 € pro m², über 5.200 € pro m² Baukosten (Anschaffungs-/Herstellungskosten) entfällt sie ganz; 10 Jahre Vermietungspflicht. Nur für Bauanträge bis 30. September 2029 — da von Bauantrag bis Fertigstellung typisch 2–3 Jahre vergehen, ist 2027 realistisch die letzte echte Einstiegswelle.
Worin unterscheiden sich die drei Modelle?
Alle drei Modelle nutzen die Abschreibung, um das zu versteuernde Einkommen zu senken. Vergleichen Sie dabei zwei Größen: Welcher Anteil des Kaufpreises ist abschreibbar, und über welchen Zeitraum wird er verteilt?
| Denkmal-AfA §7i | Neubau QNG §7b (Sonder-AfA) | Bestand ohne Sondermodell | |
|---|---|---|---|
| Abschreibbare Bemessungsgrundlage | Sanierungsanteil (bei Denkmalobjekten regelmäßig der größere Teil des Kaufpreises) | Gebäudeanteil, gedeckelt auf die gesetzliche Bemessungsgrenze | Gebäudeanteil |
| Höhe und Dauer | Sanierungsanteil über 12 Jahre vollständig abschreibbar (8 Jahre je 9 %, 4 Jahre je 7 %) | 5 % jährlich über 4 Jahre zusätzlich zur linearen AfA | lineare AfA über die Nutzungsdauer |
| Grundstücksanteil | nie abschreibbar | nie abschreibbar | nie abschreibbar |
| Wirkt am stärksten bei | hohem Grenzsteuersatz und hohem Sanierungsanteil | Anlegern, die früh Liquidität brauchen | langfristigem Halten ohne Steuerdruck |
| Praktischer Preis dafür | Kaufpreis je m² liegt über dem des Bestands; Sanierungsqualität entscheidet | Anforderungen an das Gebäude (Effizienz/Zertifizierung) müssen erfüllt sein | — |
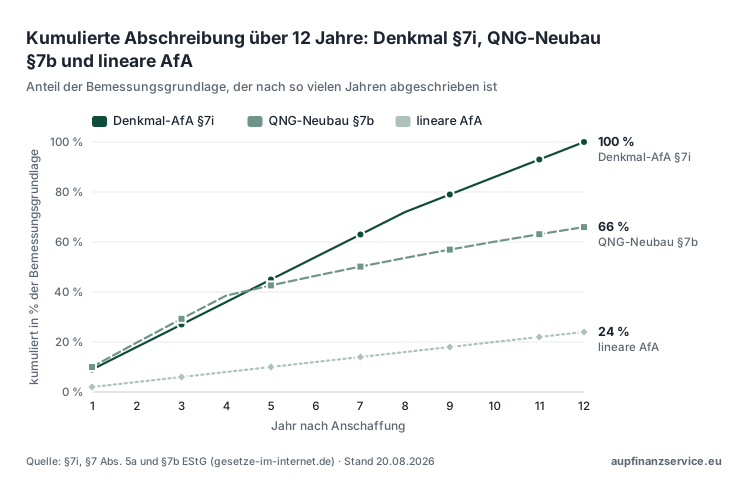
Der Unterschied zwischen den Modellen ist kein Prozentpunkt, sondern ein Vielfaches. Für den QNG-Neubau ergeben sich nach der BMF-Systematik mit jährlich 5 % Sonderabschreibung über vier Jahre und 5 % degressiver AfA im ungekappten Volljahresmodell rund 38,5 % nach vier Jahren und bei fortgeführter degressiver AfA rund 59,2 % nach zwölf Jahren. Ab Jahr 5 wird der Restwert um die reguläre und die Sonder-AfA vermindert. Die Denkmal-AfA nach §7i betrifft den begünstigten Sanierungsanteil: 8 Jahre je 9 %, danach 4 Jahre je 7 %, zusammen bis zu 100 %. Die lineare Vergleichslinie mit 24 % unterstellt 2 % jährlich; bei 3 % sind es in zwölf vollen Jahren 36 %. Gezeichnet sind Anteile unterschiedlicher Bemessungsgrundlagen, nicht des gesamten Kaufpreises. Der Grundstücksanteil ist nicht abschreibbar; die Deckelung der §7b-Bemessungsgrundlage ist zusätzlich zu beachten.
Quelle: §7i, §7 Abs. 5a, §7a Abs. 9 und §7b EStG (gesetze-im-internet.de) sowie BMF-Schreiben vom 21.05.2025, Rn.66, Beispiel7c · fachlich nachgeprüft am 01.11.2026
Entscheidend ist der verbleibende Betrag, nicht allein die AfA-Quote. Rechnen Sie Zins, Tilgung, Verwaltung, Instandhaltungsrücklage, Mietausfallrisiko und Steuer gemeinsam. Ein Modell mit hoher Abschreibung und überhöhtem Einstiegspreis kann schlechter abschneiden als eine Bestandswohnung mit tragfähiger Miete.
- Passender Grenzsteuersatz: Wer wenig Steuern zahlt, spart durch AfA entsprechend wenig. Steuerorientierte Modelle richten sich an hohe Einkommen. Bei niedrigem Grenzsteuersatz ist die Denkmal-AfA nicht das passende Werkzeug. Darauf weisen wir Sie hin.
- Tragfähige Miete und verfügbare Liquidität: Die Rate wird jeden Monat fällig, die Steuerersparnis fließt erst nach der Steuererklärung. Eine zwischenzeitliche Lücke müssen Sie aus Ihrem laufenden Einkommen decken können.
- Belastbarer Sanierungsanteil: Für §7i zählen nur die bescheinigten Sanierungskosten, nicht der Kaufpreis. Die Bescheinigung der Denkmalbehörde ist deshalb die entscheidende Grundlage.
- Marktgerechter Kaufpreis: Denkmal- und QNG-Objekte werden mit einem Aufschlag verkauft. Übersteigt er den Steuervorteil, zahlen Sie mehr, als Ihnen die Abschreibung erspart.
Grenze der Beratung: AUP Finanzservice erklärt die Modelle und vermittelt Objekte nach §34c GewO. Die verbindliche steuerliche Würdigung Ihres Falls trifft Ihr Steuerberater.
Denkmal-AfA §7i — der Rechenweg · QNG oder Denkmal? · Wer uns bezahlt
Sonderabschreibung Mietwohnungsneubau: Was steckt hinter §7b?
Die Sonderabschreibung nach §7b EStG fördert ausschließlich neu geschaffenen Mietwohnraum. Sie kommt infrage, wenn Sie eine neue Mietwohnung herstellen oder im Jahr der Fertigstellung erwerben und mindestens zehn Jahre entgeltlich zu Wohnzwecken vermieten. Im Jahr der Anschaffung oder Herstellung und in den drei Folgejahren sind jeweils bis zu 5 % zusätzlich zur regulären AfA möglich. Über vier Jahre sind das bis zu 20 %.
§ 7b Sonderabschreibung: die beiden Deckel
Die §7b-Sonderabschreibung hat zwei Kostengrenzen. Erstens wird die Bemessungsgrundlage auf 4.000 € je Quadratmeter Wohnfläche begrenzt. Zweitens dürfen die Anschaffungs- oder Herstellungskosten die Baukostenobergrenze von 5.200 € je Quadratmeter nicht überschreiten. Oberhalb dieser Grenze entfällt die Förderung vollständig, nicht nur für den übersteigenden Teil.
Die Wohnung muss in den ersten zehn Jahren durchgehend entgeltlich zu Wohnzwecken vermietet werden. Bei Eigennutzung oder Vermietung als Ferienwohnung macht das Finanzamt die bereits gewährte Sonderabschreibung rückgängig. Einzelheiten finden Sie unter Sonderabschreibung §7b EStG und Voraussetzungen im Detail.
Häufige Fragen
Wie sparen Sie mit der Abschreibung einer Immobilie Steuern?
Die Abschreibung mindert das zu versteuernde Einkommen, ohne dass ihr im selben Jahr eine Zahlung gegenübersteht. Der Kaufpreis ist bereits geflossen oder finanziert, abgeschrieben wird über Jahre. Der Abschreibungsbetrag mal Ihrem Grenzsteuersatz ergibt die jährliche Wirkung.
Welches Modell bringt mir am meisten?
Das hängt von Grenzsteuersatz, Kapitaleinsatz und Objekt ab. Denkmal-AfA §7i hat den höchsten absetzbaren Anteil; Neubau QNG §7b (+ KfW 297/298) verbindet die Sonder-AfA mit der KfW-Zinsverbilligung und ist im Kapitaleinsatz meist schonender; Bestand ohne Sondermodell bleibt bei der linearen AfA. Der Vergleich oben ordnet das ein.
Sind die Beispielzahlen verbindlich?
Nein. Es sind Musterrechnungen zur Veranschaulichung. Ihre tatsächliche Wirkung hängt von Ihrem Steuerprofil ab und sollte vom Steuerberater bestätigt werden.
Was kostet die Erstberatung?
Nichts. Die Erstprüfung Ihres Profils ist kostenlos und unverbindlich.
Ab welchem Grenzsteuersatz kann sich eine Kapitalanlage steuerlich lohnen?
Auch ab rund 30 % Grenzsteuersatz kann sich das Modell lohnen, wenn das Objekt wirtschaftlich passt. Bei rund 42 % wirkt die Abschreibung stärker: Abschreibungsbetrag mal Grenzsteuersatz ergibt näherungsweise die jährliche Steuerwirkung. Die genaue Ersparnis berücksichtigt den Einkommensteuertarif.
Was bedeutet Steuerlast senken durch Investition in eine Immobilie konkret?
Die Abschreibung senkt das zu versteuernde Einkommen, obwohl im selben Jahr keine tatsächliche Zahlung dafür anfällt. Der Abschreibungsbetrag mal persönlichem Grenzsteuersatz zeigt näherungsweise die Steuerwirkung. Das kann sich auch ab rund 30 % lohnen; bei rund 42 % ist der Effekt größer. Ob die Anlage insgesamt passt, ergibt sich aus Miete, Kosten und Finanzierung.
Sonderabschreibung Mietwohnungsneubau §7b: Für welche Objekte gilt sie?
Die §7b-Sonderabschreibung gilt für neu geschaffenen Mietwohnraum mit Bauantrag oder Bauanzeige zwischen dem 1. Januar 2023 und dem 30. September 2029, wenn die Baukosten die Obergrenze von 5.200 € pro m² nicht übersteigen und das QNG-Siegel vorliegt. Die Wohnung muss mindestens zehn Jahre entgeltlich zu Wohnzwecken vermietet werden.
Wie funktioniert eine Kapitalanlage mit Sonderabschreibung nach §7b?
Bei einer Kapitalanlage mit Sonderabschreibung schreiben Sie zusätzlich zur normalen linearen AfA weitere 5 % jährlich über vier Jahre ab, insgesamt bis zu 20 % zusätzlich. Voraussetzung ist neu geschaffener Mietwohnraum mit entsprechendem Bauantrag, eine Baukostenobergrenze von 5.200 € je Quadratmeter und eine Vermietungspflicht von mindestens zehn Jahren. Das Modell eignet sich besonders für Anleger, die früh Liquidität brauchen.
Welchen Steuervorteil bringt der QNG-Neubau?
Bei Kombination von 3 % linearer Gebäude-AfA und 5 % §7b-Sonder-AfA ergeben vier volle Jahre bei gleicher, ungekappter Bemessungsgrundlage 32 % Abschreibung. Danach werden die verbleibenden 68 % nach §7a Abs.9 EStG über die restliche Nutzungsdauer von 29⅓ Jahren verteilt. Nach zwölf Jahren sind so rechnerisch rund 50,5 % abgeschrieben. Das ist die lineare Variante; die Kombination mit degressiver AfA hat einen anderen Verlauf. Voraussetzungen sind unter anderem EH40 mit QNG, die gesetzlichen Kostengrenzen und der passende Bauantragszeitpunkt. Bei entsprechender Förderung kommen die KfW-Programme 297/298 hinzu.
Kostenlose Erstberatung
Unverbindlich und persönlich. Wir prüfen mit Ihnen, welches Modell zu Ihrer Situation passt — Denkmal-AfA, Neubau QNG oder Neubau §7b.
Wir liefern die Grundlage, nicht das Testat (§1 StBerG).
Für eine Immobilienfinanzierung kommen die meisten Banken erst ab einem Haushaltsnetto von rund 3.500 € pro Monat auf eine tragfähige Rechnung — bei Paaren zählt das gemeinsame Einkommen.
Für einen Vergleich der Steuermodelle helfen verfügbares Eigenkapital, ein realistischer Kaufpreisrahmen und Ihre tragbare Monatsbelastung. Wir rechnen den Effekt mit und ohne die angenommenen Abschreibungen durch.
Weiterführende Seiten
Denkmalschutz-Immobilien in Ostdeutschland kaufen: Wann lohnt sich das?
Denkmalschutz-Immobilien kaufen in Leipzig, Dresden, Jena, Chemnitz, Erfurt und Potsdam: hohe Sanierungsanteile für die Denkmal-AfA.
Denkmalimmobilie in Bayern und im übrigen Westen und Süden: Warum rechnet sich dort meist der QNG-Neubau?
Denkmalimmobilie in Bayern oder QNG-Neubau? Warum sich im Westen und Süden meist der Neubau rechnet: hoher Grundstücksanteil, stabile Mieten.
Anlageobjekte nach Standort: Wo rechnen sich Denkmal und QNG-Neubau?
Anlageobjekte nach Standort: Denkmal-AfA §7i überwiegend in Ostdeutschland, QNG-Neubau §7b eher in West und Süd — Leipzig, Dresden, Köln, München-Umland.
Restnutzungsdauer-Gutachten: Was bringt es wirklich — und was nicht?
Wann sich ein Restnutzungsdauer-Gutachten rechnet, was es kostet und warum Finanzämter ablehnen. Neutrale Einordnung – mit Rechner.
Immobilie als Kapitalanlage für Investoren
Was sich nach Steuer wirklich rechnet, mit Excel-Rechner.
Fachlich verantwortet von Siegfried Perini — Geschäftsführer AUP Finanzservice, §34c GewO (Immobilienmakler, Darlehensvermittler), Branchenerfahrung seit 1992. Spezialisiert auf Kapitalanlage-Immobilien mit Denkmal-AfA, QNG-Neubau und §7b-Sonder-AfA. Keine Steuer- oder Rechtsberatung — bitte ziehen Sie Ihren Steuerberater hinzu.