Grunderwerbsteuer
Die Grunderwerbsteuer in Bayern liegt bei 3,5 %, die Grunderwerbsteuer in NRW bei 6,5 %, und damit ist sie die größte Einzelposition der Kaufnebenkosten im Bundeslandvergleich. Nach § 13 GrEStG schulden Käufer und Verkäufer die Steuer formal gemeinsam, in der Praxis übernimmt sie fast immer der Käufer allein.
Was ist die Grunderwerbsteuer und wovon hängt sie ab?
Die Grunderwerbsteuer ist bundesweit die größte Einzelposition der Kaufnebenkosten, und ihr Satz hängt allein vom Bundesland ab: von 3,5 % in Bayern bis 6,5 % in Brandenburg, Nordrhein-Westfalen, dem Saarland und Schleswig-Holstein. Die Grunderwerbsteuer in Niedersachsen beträgt 5,0 %, bei 450.000 € Kaufpreis also 22.500 €. Nach § 13 GrEStG schulden Käufer und Verkäufer sie formal gemeinsam.
Bei 5,0 % liegen Baden-Württemberg, Niedersachsen, Rheinland-Pfalz, Sachsen-Anhalt und Thüringen (dort seit 2024 gesenkt von zuvor 6,5 %). Bei 5,5 % liegen Bremen (seit Juli 2025 erhöht), Hamburg und Sachsen. Bei 6,0 % liegen Berlin, Hessen und Mecklenburg-Vorpommern. Den Höchstsatz von 6,5 % verlangen Brandenburg, Nordrhein-Westfalen, das Saarland und Schleswig-Holstein.
Wer zahlt und wann
Nach § 13 GrEStG schulden Käufer und Verkäufer die Steuer formal gemeinsam, in der Praxis übernimmt sie fast immer der Käufer allein — so steht es im Kaufvertrag. Etwa vier bis sechs Wochen nach dem Notartermin verschickt das Finanzamt den Steuerbescheid, fällig meist innerhalb eines Monats. Erst nach Zahlung stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus — ohne diese gibt es keinen Eintrag ins Grundbuch.
Grunderwerbsteuer Rheinland-Pfalz, Bayern und Co.: alle 16 Sätze in einer Tabelle
Die Tabelle zeigt für jedes Bundesland den geltenden Satz, den Betrag bei einem Kaufpreis von 450.000 € und den Abstand zum günstigsten Land. Sortiert ist sie nach Satzhöhe statt alphabetisch, weil beim Vergleich zweier Objekte genau diese Reihenfolge zählt. Die Steuer fällt einmalig auf den Erwerb an und wiederholt sich nicht — sie senkt aber vom ersten Tag an die Eigenkapitalquote, weil sie aus eigenen Mitteln zu zahlen ist.
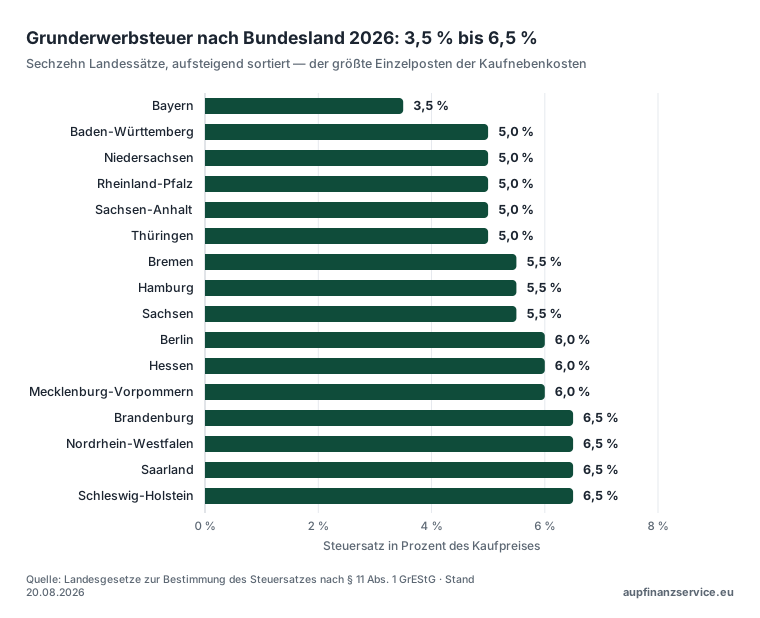
Die Grunderwerbsteuer ist der größte Einzelposten der Kaufnebenkosten — und der einzige, der allein vom Bundesland abhängt. Am niedrigsten liegt Bayern mit 3,5 %, am höchsten Brandenburg, Nordrhein-Westfalen, Saarland, Schleswig-Holstein mit 6,5 %; dazwischen liegen 3 Prozentpunkte des Kaufpreises. Bei gleichem Kaufpreis ist der Steuerbetrag im teuersten Land damit 1,86-mal so hoch wie im günstigsten.
Quelle: Landesgesetze zur Bestimmung des Steuersatzes nach § 11 Abs. 1 GrEStG · Stand 20.08.2026
| Bundesland | Satz | Bei 450.000 € | Mehr als Bayern |
|---|---|---|---|
| Bayern (BY) | 3,5 % | 15.750 € | — |
| Baden-Württemberg (BW) | 5,0 % | 22.500 € | + 6.750 € |
| Niedersachsen (NI) | 5,0 % | 22.500 € | + 6.750 € |
| Rheinland-Pfalz (RP) | 5,0 % | 22.500 € | + 6.750 € |
| Sachsen-Anhalt (ST) | 5,0 % | 22.500 € | + 6.750 € |
| Thüringen (TH) | 5,0 % | 22.500 € | + 6.750 € |
| Bremen (HB) | 5,5 % | 24.750 € | + 9.000 € |
| Hamburg (HH) | 5,5 % | 24.750 € | + 9.000 € |
| Sachsen (SN) | 5,5 % | 24.750 € | + 9.000 € |
| Berlin (BE) | 6,0 % | 27.000 € | + 11.250 € |
| Hessen (HE) | 6,0 % | 27.000 € | + 11.250 € |
| Mecklenburg-Vorpommern (MV) | 6,0 % | 27.000 € | + 11.250 € |
| Brandenburg (BB) | 6,5 % | 29.250 € | + 13.500 € |
| Nordrhein-Westfalen (NW) | 6,5 % | 29.250 € | + 13.500 € |
| Saarland (SL) | 6,5 % | 29.250 € | + 13.500 € |
| Schleswig-Holstein (SH) | 6,5 % | 29.250 € | + 13.500 € |
RechtsquelleStand 20.08.2026. Quelle: Landesgesetze zur Bestimmung des Steuersatzes nach § 11 Abs. 1 GrEStG. Beispielbetrag gerundet, ohne Notar-, Grundbuch- und Maklerkosten.
Grunderwerbsteuer Bayern: 3,5 % — der einzige Satz unter 5 %
Bayern hat den Steuersatz seit 1997 nicht angehoben und liegt als einziges Bundesland unter der Fünf-Prozent-Marke. Auf 450.000 € Kaufpreis sind das 15.750 € statt 29.250 € im teuersten Land — ein Unterschied von 13.500 €, der weder mit der Wohnung noch mit der Miete etwas zu tun hat.
Für Anleger, die zwischen Regionen frei wählen können, ist das ein realer Vorteil. Er ersetzt allerdings keine tragfähige Mietkalkulation: Ein um drei Prozentpunkte niedrigerer Steuersatz gleicht keinen um zehn Prozent zu hohen Kaufpreis aus, und er wirkt genau einmal, während eine zu optimistisch angesetzte Miete jedes Jahr wieder fehlt.
Grunderwerbsteuer BW (Baden-Württemberg) und die Fünf-Prozent-Gruppe
In Baden-Württemberg: Grunderwerbsteuer 5,0 %, unverändert seit November 2011. Auf derselben Höhe liegt die Grunderwerbsteuer Niedersachsen, ebenso Sachsen-Anhalt und Thüringen, das den Satz 2024 von 6,5 % auf 5,0 % gesenkt hat. Auch die Grunderwerbsteuer Rheinland-Pfalz beträgt 5,0 %.
In Zahlen: Die Grunderwerbsteuer BW auf einen Kaufpreis von 450.000 € sind 22.500 €, also 6.750 € mehr als in Bayern. Wer in Baden-Württemberg Grunderwerbsteuer, Notar und Grundbuch zusammenzählt, liegt ohne Makler bei rund 6,5 bis 7 % des Kaufpreises — Geld, das die Bank bei einer Kapitalanlage nicht mitfinanziert.
Grunderwerbsteuer NRW und Grunderwerbsteuer Niedersachsen im Vergleich
Die Grunderwerbsteuer NRW liegt mit 6,5 % im Höchstsatz: auf 450.000 € Kaufpreis sind das 29.250 €. Die Grunderwerbsteuer Niedersachsen beträgt 5,0 % und damit 22.500 € auf denselben Kaufpreis — 6.750 € weniger. Beide Länder stehen in der Tabelle oben; der Unterschied von 6.750 € hat weder mit der Wohnung noch mit der Miete zu tun und gehört trotzdem vollständig ins Eigenkapital.
Grunderwerbsteuer Sachsen, Hamburg und Bremen: 5,5 % — die mittlere Gruppe
Die Grunderwerbsteuer Sachsen liegt bei 5,5 %, ebenso Hamburg und Bremen, das den Satz im Juli 2025 angehoben hat. Auf 450.000 € Kaufpreis sind das 24.750 € — 9.000 € mehr als in Bayern und 4.500 € weniger als im Höchstsatz. Diese mittlere Gruppe steht in der Tabelle oben zwischen der Fünf-Prozent-Gruppe und den Ländern mit 6,0 %.
Grunderwerbsteuer Berlin und Grunderwerbsteuer Hessen: 6,0 %, dazu Mecklenburg-Vorpommern
Die Grunderwerbsteuer Hessen liegt bei 6,0 %, die Grunderwerbsteuer Berlin ebenso, dazu Mecklenburg-Vorpommern; bei 450.000 € sind das 27.000 € und damit 11.250 € mehr als in Bayern. Entscheidend für die Zuordnung ist die Lage des Grundstücks, nicht der Wohnsitz des Käufers: Wer von München aus eine Wohnung in Düsseldorf kauft, zahlt 6,5 % und nicht 3,5 %.
Grunderwerbsteuer NRW: Warum gehört sie in die Eigenkapital-Planung statt in die Finanzierung?
Banken finanzieren die Grunderwerbsteuer bei einer Kapitalanlage in der Regel nicht mit, sie ist aus Eigenkapital zu zahlen. Bei einer geplanten Beleihung mehrerer Objekte oder einem größeren Investitionsvolumen summiert sich das über mehrere Bundesländer hinweg spürbar — ein Faktor, der bei der Objektauswahl und der Liquiditätsplanung von Anfang an mitgerechnet werden sollte, nicht erst kurz vor dem Notartermin.
Konkret heißt das: Bei einem Objekt für 450.000 € in Nordrhein-Westfalen sind 29.250 € Grunderwerbsteuer fällig, bevor der erste Mieter einzieht — zuzüglich Notar und Grundbuch. Wer eine 100-Prozent-Finanzierung des Kaufpreises darstellt, hat damit noch keinen einzigen Euro Nebenkosten finanziert.
Die Nebenkosten schaffen keinen Gegenwert, den die Bank verwerten könnte, und werden deshalb fast nie mitbeliehen. In der Liquiditätsplanung stehen sie zusammen mit der ersten Sonderumlage und der Instandhaltungsreserve auf derselben Seite: verfügbares Geld, das vorhanden sein muss, bevor die Finanzierung überhaupt trägt.
Abgrenzung: Kaufpreis, Bemessungsgrundlage und Gegenleistung
Bemessungsgrundlage ist nicht der Kaufpreis, sondern die Gegenleistung — und die kann größer oder kleiner sein. Übernommene Verpflichtungen wie ein Erbbauzins oder eine Instandhaltungsverpflichtung rechnen hinzu. Mitgekaufte bewegliche Sachen — Einbauküche, Möbel, Sauna — rechnen heraus, wenn sie im Kaufvertrag gesondert und angemessen ausgewiesen sind.
Auch die im Kaufpreis enthaltene, bereits angesparte Instandhaltungsrücklage kann bei Eigentumswohnungen abzugsfähig sein, was die Finanzverwaltung allerdings unterschiedlich handhabt. Ein sauber aufgeteilter Kaufvertrag spart hier real Geld — aber nur, wenn die Aufteilung wirtschaftlich belastbar ist und nicht bloß beziffert.
Wo es in der Praxis kippt: der Bescheid kommt vor der Auszahlung
Die Steuer entsteht mit dem Kaufvertrag, nicht mit der Eigentumsumschreibung, und das Finanzamt erlässt den Bescheid häufig binnen weniger Wochen — regelmäßig also bevor das Darlehen ausgezahlt ist. Ohne Zahlung gibt es keine Unbedenklichkeitsbescheinigung, ohne die wiederum keine Eintragung im Grundbuch — und ohne Eintragung keine Sicherheit für die Bank. Der zweite Punkt: Beim Erwerb vom Bauträger im Bauträgervertrag fällt die Steuer auf den gesamten Preis einschließlich Bauleistung an, nicht nur auf den Grundstücksanteil. Das überrascht regelmäßig und um erhebliche Beträge.
Was die Grunderwerbsteuer für die Rendite bedeutet
Die Grunderwerbsteuer taucht in keiner Mietrendite auf und senkt sie trotzdem. Steuerlich gehört sie zu den Anschaffungsnebenkosten: Sie wird nicht sofort als Werbungskosten abgezogen, sondern erhöht die Bemessungsgrundlage der Gebäude-AfA und wirkt damit — soweit sie auf das Gebäude entfällt — nur verteilt über die Abschreibungsdauer. Der auf den Grund und Boden entfallende Anteil wirkt steuerlich überhaupt nicht.
Auf die Eigenkapitalrendite wirkt sie dagegen sofort, weil sie das eingesetzte Eigenkapital erhöht, ohne den Mietertrag zu erhöhen. Das Beispiel aus der Tabelle: Bei 450.000 € Kaufpreis stehen in Bayern 15.750 €, in Nordrhein-Westfalen 29.250 €. Bei identischer Wohnung, identischer Miete und identischer Finanzierung sind das 13.500 € zusätzliches Eigenkapital, dem kein einziger Euro Mehrertrag gegenübersteht — und zwar in jedem Jahr der Haltedauer, nicht nur im ersten.
Daraus folgen zwei Dinge für die Praxis. Erstens gehört der Landessatz in die Musterberechnung, bevor über das Objekt gesprochen wird, nicht danach. Zweitens ist der Vergleich zweier Objekte in verschiedenen Bundesländern erst dann ehrlich, wenn beide Rechnungen die tatsächliche Grunderwerbsteuer ihres Landes tragen. Ein Exposé, das bundesweit pauschal mit „rund 10 % Kaufnebenkosten“ rechnet, verschweigt zwischen Bayern und Nordrhein-Westfalen einen Unterschied im fünfstelligen Bereich.
Anlagerechner
Cashflow, IRR und Steuerersparnis für Denkmal (§7i), QNG-Neubau (§7b) und Bestand.
Grunderwerbsteuer Bayern: Wie hoch ist sie?
3,5 % — der niedrigste Satz in Deutschland, unverändert seit 1997.
Grunderwerbsteuer Niedersachsen: Wie hoch ist sie?
5,0 % — genauso hoch wie in Baden-Württemberg, Rheinland-Pfalz, Sachsen-Anhalt und Thüringen.
Grunderwerbsteuer Rheinland Pfalz: Wie hoch ist sie?
5,0 % — genauso hoch wie in Baden-Württemberg, Niedersachsen, Sachsen-Anhalt und Thüringen. Bei einem Kaufpreis von 450.000 € sind das 22.500 €.
Baden-Württemberg Grunderwerbsteuer (Grunderwerbsteuer BW): Wie viel zahlt man in BW Grunderwerbsteuer?
5,0 %.
Grunderwerbsteuer Hessen: Wie hoch ist sie?
6,0 % — genauso hoch wie in Berlin.
Grunderwerbsteuer Berlin: Wie hoch ist sie?
6,0 % — genauso hoch wie in Hessen.
Grunderwerbsteuer Sachsen: Wie hoch ist sie?
5,5 % — genauso hoch wie in Hamburg und Bremen.
Eigenkapital für die Kapitalanlage-Immobilie →
Der vom Käufer selbst eingebrachte Anteil, üblicherweise zur Deckung der Kaufnebenkosten.
Klärt die Einstiegsfrage realistisch, ohne Pauschalversprechen.
Kaufpreisaufteilung (Grund und Boden / Gebäude) →
Bei einer vermieteten Immobilie ist nur der Gebäudeanteil des Kaufpreises abschreibbar; der Anteil für Grund und Boden nutzt sich nicht ab.
Eine durchdachte Aufteilung hebt die abschreibbare Basis über die gesamte Haltedauer.
Musterberechnung →
Drei durchgerechnete Beispielkonstellationen aus dem AUP-Portfolio mit konkreten Zahlen statt Prozentangaben, unverbindlich und ohne konkretes Objekt.
Konkretes, aber unverbindliches Anschauungsmaterial.
Häufige Fragen
Wie viel BW-Grunderwerbsteuer fällt bei 450.000 € Kaufpreis an?
Bei 450.000 € Kaufpreis fallen in Baden-Württemberg 22.500 € Grunderwerbsteuer an, bei einem Satz von 5,0 %. Das sind 6.750 € mehr als in Bayern. Mit Notar und Grundbuch liegt man ohne Makler bei rund 6,5 bis 7 % des Kaufpreises.
Noch Fragen zu diesem Thema?
Unverbindliche Erstberatung kostenlos.
Weiterführende Seiten
100-Prozent-Finanzierung Immobilie: Wie wirkt der Hebel bei der Kapitalanlage?
Weil die Bank den Kaufpreis weitgehend finanziert, bezieht sich die Rendite auf den vollen Objektwert statt nur auf das eingesetzte Eigenkapital.
Kaufpreisaufteilung berechnen: Wie viel Steuer hängt am Gebäudeanteil?
Bei 300.000 € Kaufpreis, 11 % Nebenkosten und 42 % Grenzsteuersatz sind 15 Prozentpunkte Gebäudeanteil knapp 21.000 € Steuer über die Abschreibungsdauer.
FAQ Kapitalanlage-Immobilie: Was fragen Anleger zu Steuer, KfW und Ablauf?
Bei einem Teil der Objekte zahlt der Bauträger oder Verkäufer unsere Vergütung, für andere erhalten wir keine — deren Preise sind provisionsfrei.
Mietrendite Berechnung: Was bleibt netto von der Bruttorendite übrig?
Mit 1.500 € Bewirtschaftung, 5,5 % Grunderwerbsteuer in Sachsen und 2 % für Notar und Grundbuch sind das (9.360 − 1.500) ÷ 301.000 = 2,61 %.
QNG Zertifizierung beim Neubau: Wie kommen 38,5 % AfA in vier Jahren zusammen?
Voraussetzung ist das Qualitätssiegel Nachhaltiges Gebäude (QNG); ohne dieses Siegel gibt es weder die volle Sonder-AfA-Bemessung noch die KfW-Förderung.
Musterberechnung 95 % Finanzierung: Was ändert sich mit 5 % Eigenkapital?
Finanziert werden 226.699 €. In der ersten Variante, der vollen Kaufpreisfinanzierung, deckt das Eigenkapital genau die Nebenkosten von 15.611 €.
Grenzsteuersatz Tabelle 2026: Wie hoch ist Ihr Satz — und was spart die AfA?
Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen sind nicht eingerechnet — die verbindliche Berechnung gehört zum Steuerberater.

Fachlich verantwortet von Siegfried Perini — Geschäftsführer AUP Finanzservice, §34c GewO (Immobilienmakler, Darlehensvermittler), Branchenerfahrung seit 1992. Spezialisiert auf Kapitalanlage-Immobilien mit Denkmal-AfA, QNG-Neubau und §7b-Sonder-AfA. Keine Steuer- oder Rechtsberatung — bitte ziehen Sie Ihren Steuerberater hinzu.